


Puntos clave del nuevo proyecto del Impuesto a las Ganancias
INFOTEC 4.0


El proyecto de ley que restituye el Impuesto a las Ganancias para los empleados asalariados contempla un mínimo no imponible sobre una retribución bruta de $1.800.000 para solteros y de $ 2.300.000 para casados con dos hijos.
Asimismo, contempla la actualización de deducciones y escalas desde 2025 por Índice de Precios al Consumidor (IPC) y faculta al Poder Ejecutivo a efectuar cambios en 2024.
La norma cuyo texto circuló en las últimas horas establece además que no se cobrará el impuesto de carácter retroactivo. Esto quiere decir que se comenzarán con los descuentos desde el momento en que sea publicada en el Boletín Oficial y no habrá que abonar nada por el período comprendido desde el 1° de enero.


Esto se aplicará de esta manera, pese a que el actual Impuesto Cedular será derogado en forma retroactiva al 1° de enero de 2024.
Por su parte, el especialista Sebastián Domínguez precisó que las deducciones personales se incrementan entre un 183,75% y un 186,65%:
Por cónyuge: $2.911.135
Por hijo: $1.468.096
Por hijo incapacitado para el trabajo: $2.936.192.
Deducción especial artículo 30: $10.818.622.
Deducción especial (nuevos profesionales y emprendedores): $12.364.140.
Deducción especial para determinados jubilados y pensionados: ocho haberes mínimos.
“Por otro lado, se incorpora una nueva deducción equivalente a la doceava parte de la sumatoria de las deducciones por ganancia no imponible, cargas de familia y deducción especial para empleados en relación de dependencia y jubilados”, explicó Domínguez.
Las alícuotas que se aplicarán irán de 5% a 35% en diferentes tramos, iniciándose desde $1.200.000.
Para llegar a establecer el impuesto se debe seguir el siguiente camino:
* Remuneración Bruta menos descuentos obligatorios = remuneración neta
* Remuneración neta menos ganancia no imponible menos deducción especial = ganancia sujeta a impuesto.
* Si hay ganancia sujeta a impuesto, el número que sea positivo se aplica la tabla. (Con base de 5% hasta $1.200.000. Luego pasa a 9% hasta $2.400.000, a 12% hasta $3.600.000, escalando hasta el 35% con remuneración imponible de más de $36.450.000.
Domínguez alertó que “las escalas del 5% al 15% se incrementan en un porcentaje menor a la inflación del primer trimestre de 2024”, pero “en cambio, las escalas siguientes se actualización en mayor medida.
“Esto es positivo pero ese efecto se puede ver anulado por la inflación de los próximos meses” indicó el especialista.
Domínguez indicó además que “se eliminan exenciones para el aguinaldo, para la diferencia del valor de las horas extras y el de horas ordinarias por los servicios prestados en días feriados, inhábiles y durante los fines de semana, para determinados suplementos correspondientes al personal militar y para guardias obligatorias y horas extras realizadas por los profesionales, técnicos, auxiliares y personal operativo de los sistemas de salud”.
También se eliminan deducciones por gastos de movilidad, viáticos y otras compensaciones análogas, por material didáctico que se paga a docentes, entre otras.
A su vez, elimina el tratamiento diferencial que dispone que a las horas extras se les aplica la alícuota del impuesto a las ganancias que corresponda antes de considerar las mismas como renta.
Por otro lado, se deroga el incremento del 22% de las deducciones personales para los empleados y jubilados que residen en la zona patagónica.
También se elimina la obligación de adicionar a la renta mensual de empleados y jubilados una doceava parte de las remuneraciones, situación que genera en la actualidad el adelantamiento de la retención correspondiente al futuro aguinaldo.

Si bien el Gobierno anunció que los empleados solteros no iban a pagar ganancias por remuneraciones de hasta $1.800.000 y los casados con dos hijos por remuneraciones hasta $2.200.000, Domínguez realizó el siguiente cálculo.
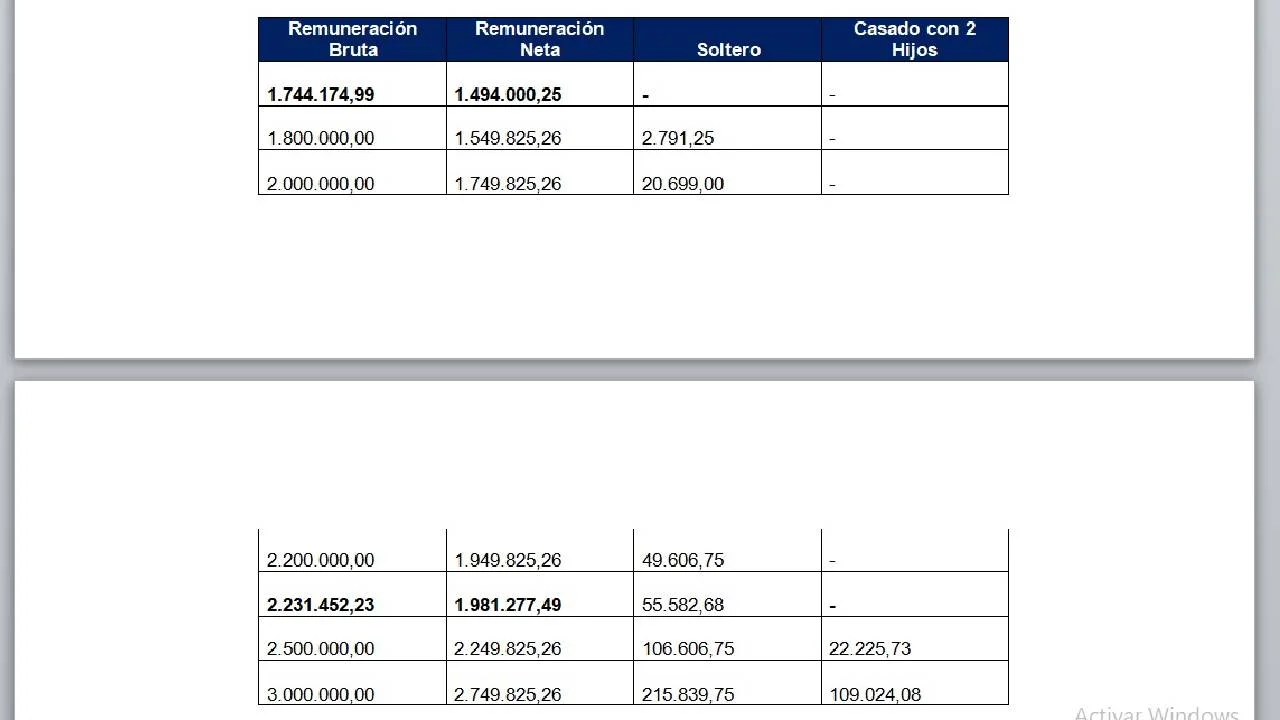
“Por aplicación de los topes a los descuentos obligatorios (de jubilación, obra social y ley 19.032) que se efectúan sobre las remuneraciones, un empleado soltero no va a tributar ganancias si su remuneración bruta es de hasta $1.744.174,99 y neta de $1.494.000,25 y un empleado casado con dos hijos, no va a tributar ganancias si su remuneración bruta es de hasta $2.231.452,23 y neta de $1.981.277,49”, explicó.
De acuerdo a las nuevas escalas, un trabajador soltero con remuneración bruta de $1.800.000 tendrá un descuento de $2.791. Con $2.000.000 pagará $20.699, con $2.200.000 pagará $49,606; con $2.231.452 pagará % 55.582; con $2.500.00 pagará $106,606 y con $3.000.000 pagará $215.839.
En el caso de un casado con dos hijos con remuneración bruta de $2.500.000 pagará $22.225 y si gana $3.000.000 pagará $109.024.


“Realicó Rosa”: la comunidad caminó y bailó por la prevención del cáncer de mama

Dos hombres fueron detenidos tras subir un auto a un boulevard céntrico de Santa Rosa

Stellantis frena la producción de sus pick-ups en Córdoba por una fuerte caída en la demanda


Falleció uno de los hombres más longevos de Argentina, a sus 118 años

Causa $Libra: tras haber sido sobreseído, Milei adelantó que iniciará acciones legales contra la prensa

Cheques rechazados y salarios impagos: la otra cara de la crisis de Flybondi

Desaparición de Nancy Godoy: imputaron a los cinco detenidos y dictaron la prisión preventiva


Instalaron cámaras en Desarrollo Social de Realicó para prevenir malos tratos

Le cargaron nafta en vez de gasoil y condenaron a la estación a pagar más de $7 millones

¿Aumenta la terapia de reemplazo hormonal (TRH) el riesgo de cáncer de mama?

Colapinto no paso la Q2 y largará penúltimo por la penalización de 10 lugares


Santa Rosa estrenó iluminación LED en la Pista de Atletismo del Parque Laguna Don Tomás

La Justicia pampeana reconoció la paternidad biológica de una mujer adoptada y sus derechos hereditarios