Cambios en el Monotributo: Nueva estructura de carácter transitoria y permanente

La norma legal aprobada busca contemplar varias situaciones en su articulado con el fin de lograr que ya sea en la coyuntura o durante la aplicación del Régimen Simplificado el cambio hacia el Régimen General no sea abrupto. Varias medidas quedan a la espera de la reglamentación .
Nacionales13/04/2021InfoTec 4.0InfoTec 4.0
AFIP

Por Ricardo H. Ferraro

La Ley 27618 que reformula el Régimen Simplificado para Pequeños Contribuyentes (Monotributo) contiene distintos aspectos. Por un lado establece normas de transición, habida cuenta las sucesivas suspensiones de exclusión sistémica debido a la crisis económica a la que se le sumó la sanitaria, por otro lado modifica específicamente el texto del anexo a la Ley 24977 e, incluso, introduce cambios en el Impuesto al Valor Agregado que amplían la obligación de discriminar el impuesto en función del carácter de revista fiscal del adquirente.
 
No obstante que el objetivo de estas líneas es reseñar el régimen permanente, es menester hacer una apretada síntesis de sus capítulos, en su mayoría con necesidad reglamentaria y el dictado de las pertinentes normas de AFIP, para tener una visión global.
 
Capítulo I: Régimen de Sostenimiento e Inclusión para Pequeños Contribuyentes: El fin es disponer una serie de condiciones para permitir que los monotributistas que se encuentren inscriptos al 31/12/20 puedan permanecer en el mismo. No pueden acceder aquellos que superaron en más de un 25% el monto máximo de ingresos según la actividad o, de superarlo, podrán permanecer si en forma conjunta cumplen con el pago de la diferencia entre lo abonado por impuesto integrado y seguridad social y el monto de la máxima categoría según actividad más un monto adicional

Capítulo II: Beneficio a Pequeños Contribuyentes Cumplidores: Comprende al monotributista que comunicó su exclusión del Régimen Simplificado y se inscribió en las obligaciones del Régimen General, hasta el último día del mes siguiente de haber acontecido la causal, entre el 1/9/20 al 31/12/20. Cumpliendo ciertos requisitos podrá quedarse en el Régimen General con beneficios o adherir nuevamente al Monotributo.

Capítulo III: Procedimiento Transitorio de Acceso al Régimen General: Alcanza a aquellos sujetos que permanecieron inscriptos en el Monotributo al 31/12/20 habiendo superado en más de un 25% el monto máximo de ingresos según la actividad y que no hayan superado el 50% del importe límite de ventas para categorizar a las microempresas - Res. (SEPyME) 220/19-, disponiéndose un régimen especial de determinación de IVA y Ganancias. Asimismo se establece un mecanismo de determinación de los citados impuestos para quienes hayan quedado excluidos o hayan renunciado durante el año 2021.

Capítulo IV: Procedimiento Permanente de Transición al Régimen General: Hasta el capítulo anterior se trata de disposiciones transitorias ante la coyuntura. En cambio este capítulo y el siguiente modifican el anexo de la Ley 24977 manteniendo su aplicación hacia adelante. El Capítulo IV dispone la incorporación de un primer artículo a continuación del 21 (L24977) y es aplicable, por única vez, a los monotributistas que resulten excluidos o hayan renunciado para inscribirse en el Régimen General cuyos ingresos brutos no superen, a la fecha que estipule la reglamentación, el 50% del límite de ventas totales anuales previsto para la categorización como micro empresas - Res. (SEPyME) 220/19-.

De cumplirse esa condición, tales sujetos podrán determinar IVA y Ganancias por los hechos imponibles del primer período fiscal finalizado luego del día en que la exclusión o renuncia haya surtido efectos, de la siguiente manera:

a) En el Impuesto al Valor Agregado, podrán adicionar, en cada período fiscal, al crédito fiscal pertinente que se les hubiere facturado y discriminado en los 12 meses anteriores a la fecha en que la exclusión o la renuncia haya surtido efectos, por compra de bienes, locaciones o prestaciones de servicios, un importe equivalente a una doceava parte del importe que resulte de aplicar el 50 por ciento de la alícuota del impuesto que le hubiera correspondido al sujeto sobre el límite superior de ingresos brutos de la categoría máxima del Monotributo, según actividad. El cómputo del impuesto facturado y discriminado como crédito fiscal es posible porque la ley modifica el artículo 39 de la LIVA disponiendo la discriminación del gravamen a los monotributistas.

b) En Ganancias, podrán imputar el monto neto del IVA que se les hubiera facturado en los 12 meses anteriores a la fecha en que la exclusión o la renuncia haya surtido efecto, por las compras de bienes, locaciones o prestaciones de servicios cuya deducción hubiera resultado imputable al período fiscal. Sin perjuicio de las demás deducciones que resulten computables.

Capítulo V: Régimen Voluntario de Promoción Tributaria del Régimen General: Entre otras modificaciones vinculadas, este capítulo incorpora un segundo artículo a continuación del 21 que regula la transición entre el Monotributo al Régimen General, para los sujetos que hayan comunicado su exclusión y solicitado el alta en los tributos correspondientes. Éstos si sus ingresos brutos no superan, a la fecha que estipule la reglamentación, el 50% del límite de ventas totales anuales previsto para la categorización como micro empresas - Res. (SEPyME) 220/19-, podrán gozar de una reducción del saldo deudor en el IVA de manera descendente: 50% en el primer año; 30% en el segundo y 10% en el tercero.

Tanto para aquellos que gocen de este beneficio como para quienes hayan aplicado el Régimen permanente de Transición sólo podrán reingresar al Monotributo luego de transcurrido un año calendario desde la finalización del último período fiscal en el que hayan gozado de forma completa alguno de estos dos beneficios.

Último momento
PROCEDIMIENTO ACHA

Un procedimiento en Acha permitió secuestrar cocaína y un arma de fuego

INFOTEC 4.0
Provinciales06/11/2026
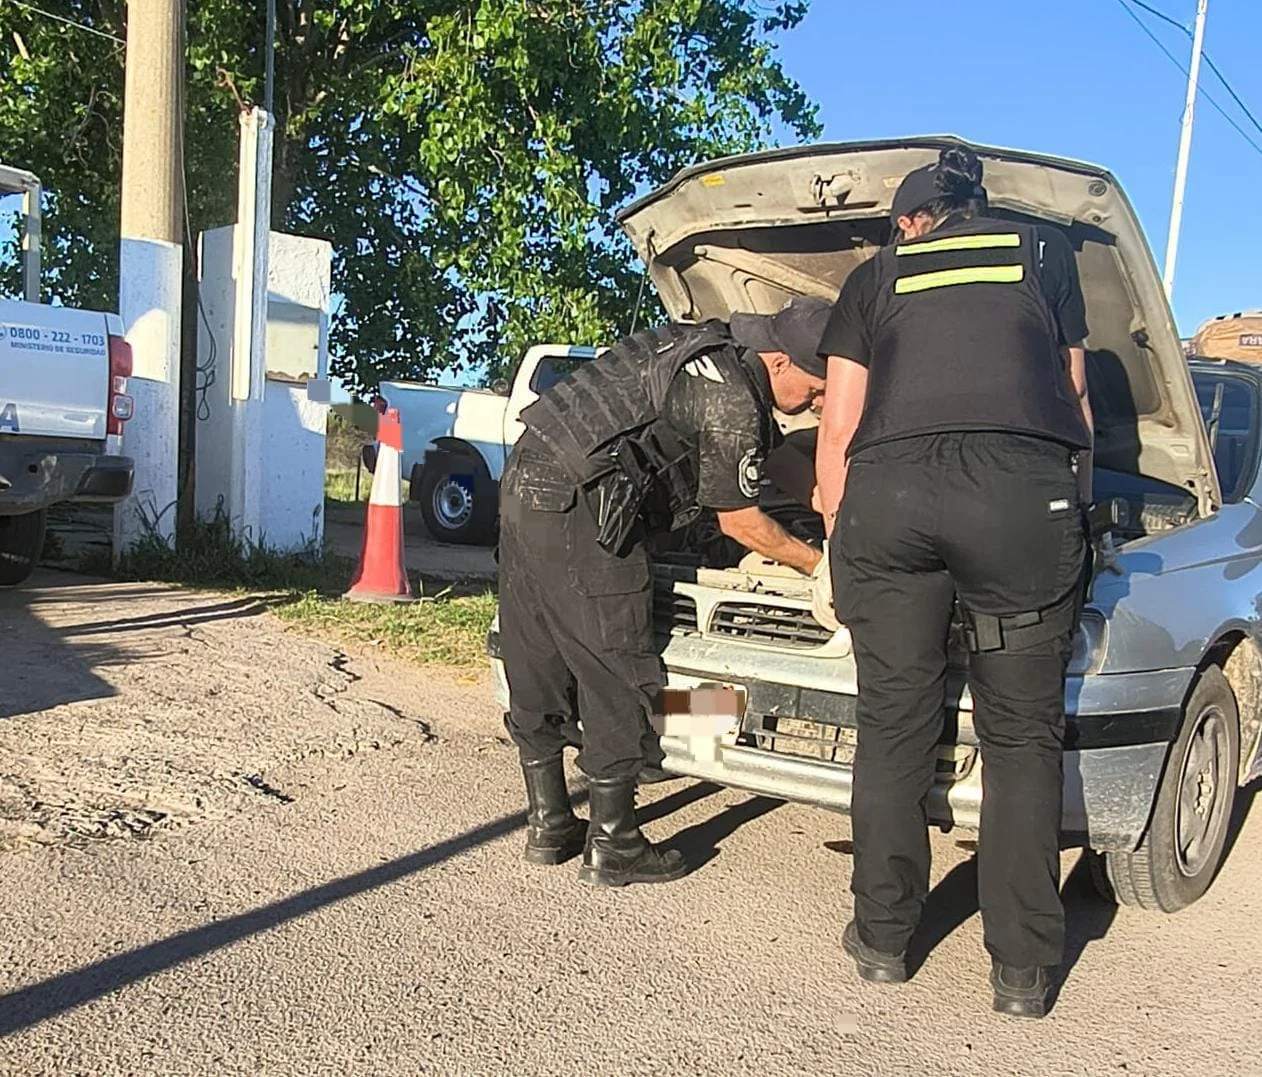
Un control preventivo sobre la Ruta Provincial N° 18 dio inicio a una investigación que derivó en dos allanamientos en General Acha y permitió secuestrar, en total, 288,9 gramos de cocaína, un arma de fuego, municiones y otros elementos de interés para la causa. Dos hombres mayores de edad fueron detenidos por disposición de la Justicia Federal.
Te puede interesar
WhatsApp Image 2026-11-05 at 07.00.19

La Bicameral presidida por Kroneberger firmó dictamen para avanzar en la integración del Comité contra la Tortura

INFOTEC 4.0
Nacionales05/11/2026
 
La Comisión Bicameral Permanente de la Defensoría del Pueblo, presidida por el senador nacional Daniel Kroneberger (UCR-La Pampa), se reunió y firmó dictamen sobre las siete postulaciones para integrar el Comité Nacional para la Prevención de la Tortura (CNPT). Con este paso, el procedimiento de selección ingresa en una nueva etapa, ya que el dictamen deberá ser tratado por el pleno del Senado de la Nación.
Lo más visto
CANAL DESAGÜE OCTUBRE 26 2

(Video) JxC cuestionó el estado de los canales de desagüe en Realicó

INFOTEC 4.0
Locales03/11/2026
El bloque de concejales de Juntos por el Cambio Realicó salió a cuestionar públicamente el estado de los canales de desagüe de la localidad, luego de las lluvias registradas durante los últimos dos días, que dejaron un acumulado de 69 milímetros. A través de una publicación en sus redes sociales, el espacio planteó que se trata de un reclamo vecinal que se repite desde hace tiempo y que, según sostienen, todavía no obtuvo respuestas ni soluciones concretas por parte del municipio.
CENTRO CULTURAL

Carolina Bernelli brindará una charla sobre salud emocional en Realicó

INFOTEC 4.0
Locales04/11/2026
El próximo sábado 7 de noviembre, Realicó recibirá a Carolina Bernelli, coach ontológica profesional y disertante especializada en desarrollo humano, gestión emocional y construcción de vínculos saludables. La propuesta, titulada “Cuando hablamos dejamos de estar solos”, se desarrollará a las 20:30 en el Auditorio del Centro Cultural, ubicado en avenida San Martín 1555.